Jak ograniczyć zbędne wydatki bez wyrzeczeń? Najskuteczniejszym punktem wyjścia nie jest rezygnacja ze wszystkiego, co daje przyjemność, lecz ustalenie, za co rzeczywiście płacimy każdego miesiąca. Jak informuje redakcja Krysztalowy, że przy analizie budżetu warto oddzielić wydatki stałe, zmienne i okazjonalne, a limity ustalać na realnym poziomie zamiast od razu sprowadzać wybraną kategorię do zera.
Takie podejście ma szczególne znaczenie, gdy ceny nadal rosną. Według najnowszych danych GUS ceny towarów i usług konsumpcyjnych w lipcu 2026 r. były o 3,0 proc. wyższe niż rok wcześniej, przy czym ceny usług wzrosły o 5,5 proc.
Oszczędzanie bez wyrzeczeń oznacza więc przede wszystkim usuwanie kosztów, które nie dają już realnej korzyści: zapomnianych abonamentów, zakupów robionych automatycznie, niepotrzebnych opłat i zobowiązań rozłożonych na przyszłe miesiące.
Najpierw trzeba ustalić, gdzie rzeczywiście uciekają pieniądze
Bez historii wydatków trudno odróżnić koszt potrzebny od kosztu, który płacony jest wyłącznie z przyzwyczajenia. Materiały edukacyjne NBP dotyczące finansów osobistych wskazują właśnie planowanie i kontrolę wydatków jako jeden z podstawowych elementów zarządzania pieniędzmi. Z kolei materiały KNF definiują budżet domowy jako zestawienie dochodów i wydatków gospodarstwa domowego.
Nie trzeba przy tym tworzyć skomplikowanego arkusza z kilkudziesięcioma kategoriami. W pierwszej analizie wystarczy przejrzeć historię rachunku i karty z ostatnich dwóch–trzech miesięcy oraz podzielić transakcje na trzy grupy: stałe zobowiązania, wydatki codzienne i koszty pojawiające się okazjonalnie. Podobny, uproszczony podział proponuje Bankier.pl w materiale dotyczącym zarządzania domowym budżetem.
Najbardziej użyteczna kontrola obejmuje:
- rachunki, abonamenty, ubezpieczenia, raty i subskrypcje;
- żywność, transport, jedzenie poza domem, rozrywkę i zakupy internetowe;
- wydatki roczne lub nieregularne, np. ubezpieczenie samochodu, prezenty czy usługi medyczne.
Pierwszym celem nie powinno być jeszcze cięcie wydatków. Najpierw trzeba zobaczyć ich pełną strukturę.
Dopiero wtedy można sprawdzić, które pozycje rzeczywiście poprawiają jakość życia, a które są płacone automatycznie. Przy wydatkach zmiennych bardziej realistyczne może być stopniowe obniżenie limitu niż całkowita rezygnacja z danej kategorii. Bankier.pl jako przykład podaje redukcję wydatków na jedzenie poza domem o 15–20 proc. zamiast natychmiastowego sprowadzenia ich do zera.
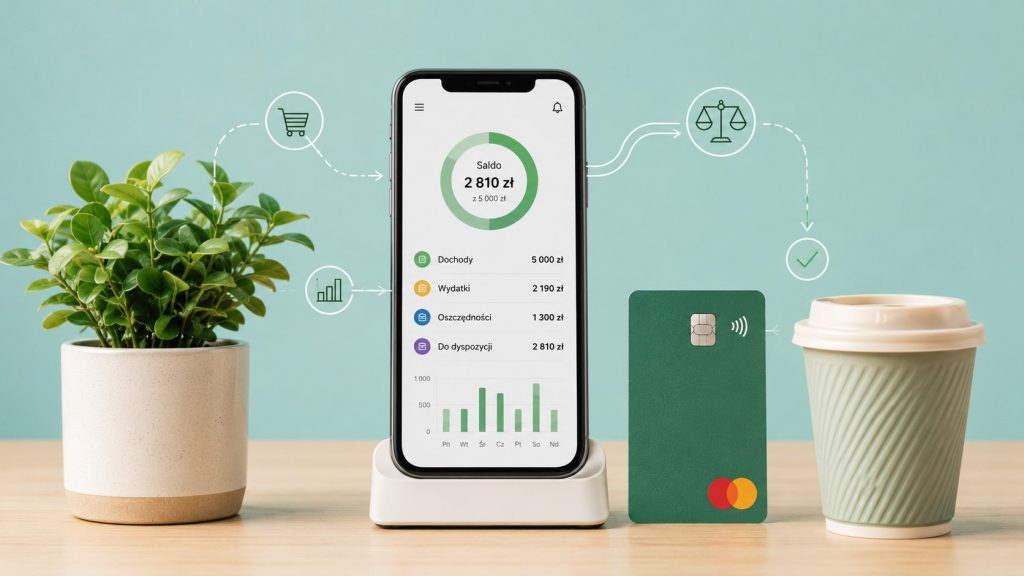
Subskrypcje trzeba sprawdzić pojedynczo, a nie tylko policzyć ich łączną wartość
Abonament za streaming, aplikację, chmurę, program komputerowy czy usługę premium może kosztować stosunkowo niewiele. Problem pojawia się wtedy, gdy takich płatności działa kilka lub kilkanaście i część z nich odnawia się automatycznie.
UOKiK wielokrotnie interweniował właśnie w sprawach niejasnego informowania o płatnych subskrypcjach. W czerwcu 2026 r. urząd poinformował o nałożeniu ponad 760 tys. zł kary na operatora Interviewme.pl. Według ustaleń UOKiK część użytkowników nie otrzymywała dostatecznie jasnej informacji, że wybrana płatność prowadzi do automatycznie odnawianej umowy i kolejnych obciążeń rachunku; przedsiębiorca odwołał się od decyzji.
„Konsument ma prawo wiedzieć, ile zapłaci za usługę, zanim zacznie z niej korzystać.”
— Tomasz Chróstny, prezes UOKiK, w komunikacie Urzędu z 17 czerwca 2026 r. dotyczącym Interviewme.pl.
Dlatego przegląd budżetu powinien obejmować nie tylko listę aplikacji w telefonie, ale również historię obciążeń rachunku i karty. Warto sprawdzić, czy miesięczna lub roczna płatność nadal odpowiada usłudze, z której rzeczywiście korzystamy.
UOKiK zwracał uwagę na podobny problem również w przypadku usług doliczanych do rachunku telefonicznego. W decyzji dotyczącej T-Mobile urząd wskazywał na sytuacje, w których konsumenci otrzymywali opłaty za subskrypcje, na które — według ustaleń organu — nie wyrazili zgody.
„Subskrypcja zawsze powinna być świadomą decyzją konsumenta, a nie skutkiem przypadku czy technicznego triku.”
— Tomasz Chróstny, prezes UOKiK, komunikat z 26 listopada 2025 r. dotyczący usługi „Zamów z T-Mobile”.
Najłatwiejszą oszczędnością jest więc często nie rezygnacja z potrzebnej usługi, lecz anulowanie tej, z której już się nie korzysta.
Płatności „kup teraz, zapłać później” mogą ukrywać rzeczywisty poziom wydatków
Kolejną kategorią wymagającą osobnej kontroli są płatności odroczone. Mechanizm BNPL pozwala otrzymać produkt teraz, a należność uregulować później, często po 30 lub 45 dniach. UOKiK przypomina jednak, że odroczona płatność jest formą kredytu i może prowadzić do kumulowania kilku zobowiązań przypadających do zapłaty w krótkim okresie.
Urząd powtórzył ostrzeżenie również 3 lipca 2026 r., podczas letnich wyprzedaży: im więcej zakupów finansowanych w ten sposób, tym łatwiej stracić kontrolę nad zobowiązaniami. Aktualne materiały można znaleźć bezpośrednio w poradniku UOKiK dotyczącym płatności odroczonych.
„Wyprzedaże trwają krótko, a długi zostają na dłużej.”
— UOKiK, kampania konsumencka dotycząca płatności odroczonych, 3 lipca 2026 r.
Dlatego przy analizie wydatków trzeba uwzględnić nie tylko pieniądze już pobrane z konta, ale także wszystkie płatności zaplanowane na następne tygodnie. Zakup za 300 zł z terminem płatności za miesiąc nadal jest wydatkiem — jedynie przesuniętym w czasie.
Promocja nie oznacza oszczędności, jeśli produkt nie był potrzebny
Szczególnej uwagi wymagają również zakupy oznaczane jako okazje. Obowiązujące przepisy dotyczące informowania o obniżkach przewidują prezentowanie najniższej ceny z 30 dni przed zastosowaniem obniżki, co ma pozwalać konsumentowi lepiej ocenić rzeczywistą skalę promocji. UOKiK prowadzi działania wobec przedsiębiorców w przypadkach, gdy sposób prezentowania cen promocyjnych może być niejasny.
Praktyczny filtr przed zakupem może być bardzo prosty:
- sprawdzić cenę produktu sprzed promocji;
- porównać cenę z innymi sprzedawcami;
- ocenić, czy produkt zostałby kupiony również bez oznaczenia „promocja”.
Dzięki temu decyzja opiera się na rzeczywistej potrzebie i cenie, a nie wyłącznie na wysokości deklarowanego rabatu.
Oszczędności warto traktować jak stałą pozycję budżetu
Po ograniczeniu kosztów nie ma potrzeby eliminowania wszystkich przyjemności. Bardziej trwałym rozwiązaniem jest ustalenie konkretnej kwoty lub części dochodu, która regularnie trafia na oszczędności.
UOKiK podkreśla w swoich materiałach edukacyjnych znaczenie systematyczności i udostępnia kalkulator oszczędzania, który pozwala sprawdzić, jak regularne wpłaty wpływają na realizację określonego celu finansowego.
W praktyce lepiej znaleźć kilka powtarzalnych wydatków do zmniejszenia niż przeprowadzić jednorazową, radykalną redukcję całego stylu życia.
Jeżeli po przeglądzie subskrypcji, zakupów internetowych, jedzenia poza domem i płatności odroczonych pozostaje co miesiąc określona kwota, można automatycznie odkładać ją po otrzymaniu wynagrodzenia.
Najprostszy schemat działania wygląda więc następująco: przejrzeć kilka miesięcy historii rachunku, usunąć nieużywane subskrypcje, wyznaczyć realne limity dla wydatków zmiennych, kontrolować przyszłe zobowiązania i dopiero wtedy ustalić regularną kwotę oszczędności. Nie wymaga to rezygnacji ze wszystkich wydatków na rozrywkę czy wygodę. Wymaga natomiast dokładnej informacji o tym, za co, jak często i z jakiego powodu pieniądze opuszczają konto.
Na stronie Kryształowy Płomyk znajdziesz więcej wartościowych treści, inspiracji i praktycznych wskazówek na co dzień. Rekomendujemy także lekturę artykułu: Niższe rachunki latem – na czym realnie zaoszczędzić w wakacje
 Praktyczne porady dla domu i ogrodu, wskazówki finansowe, rozwój osobisty, relacje, zdrowie, technologie oraz aktywność fizyczna. Aktualności z Krakowa i Małopolski, codzienne inspiracje i sprawdzone rozwiązania dla lepszego życia.