Poduszka finansowa to pieniądze odłożone specjalnie na nieprzewidziane sytuacje: utratę pracy, awarię samochodu, pilne leczenie, kosztowną naprawę w domu czy nagły spadek dochodów. Nie jest funduszem na wakacje ani kapitałem przeznaczonym do ryzykownego inwestowania. Ma zapewnić płynność wtedy, gdy regularny budżet przestaje wystarczać, informuje redakcja Krysztalowy.
Najważniejsze pytanie nie brzmi więc: „ile powinienem mieć oszczędności?”, lecz: przez ile miesięcy moje gospodarstwo domowe byłoby w stanie funkcjonować bez normalnego dochodu? Odpowiedź pozwala wyznaczyć realną wielkość rezerwy.
„Poduszka finansowa przyda się każdemu — sprawdź, ile odłożyć i kiedy uda się ją zebrać.” — Platforma Edukacji Finansowej.
Co to jest poduszka finansowa i do czego naprawdę służy?
Poduszka finansowa, nazywana również funduszem awaryjnym lub finansową poduszką bezpieczeństwa, jest wydzieloną częścią oszczędności przeznaczoną na zdarzenia, których nie dało się rozsądnie przewidzieć w miesięcznym budżecie.
Amerykańskie Consumer Financial Protection Bureau definiuje emergency fund jako rezerwę gotówkową przeznaczoną właśnie na nieplanowane wydatki i sytuacje finansowe, takie jak naprawa samochodu, domu, rachunki medyczne czy utrata dochodu.
Poduszka przydaje się między innymi, gdy:
- pracodawca rozwiązuje umowę lub firma traci głównego klienta;
- trzeba pilnie naprawić samochód potrzebny do pracy;
- psuje się lodówka, piec, pralka albo instalacja w mieszkaniu;
- pojawia się koszt leczenia, którego nie da się odłożyć;
- osoba samozatrudniona przez kilka tygodni lub miesięcy otrzymuje znacznie mniej zleceń;
- niespodziewanie wzrastają ważne koszty gospodarstwa domowego.
Jeżeli nie ma rezerwy, nagły wydatek może zostać pokryty kartą kredytową, limitem w rachunku albo pożyczką. Problem zostaje wtedy jedynie przesunięty w czasie, a do pierwotnego kosztu mogą dojść odsetki i opłaty.
UOKiK zwracał uwagę na taką funkcję zabezpieczenia szczególnie w kontekście kredytobiorców.
„Odłóż część pieniędzy jako tzw. poduszkę finansową na zabezpieczenie w przyszłości spłaty wyższych rat” — Urząd Ochrony Konkurencji i Konsumentów.
Poduszka finansowa a zwykłe oszczędności — to nie to samo
Warto oddzielić trzy różne pule pieniędzy.
| Rodzaj środków | Przeznaczenie | Przykład |
|---|---|---|
| Bieżący budżet | normalne miesięczne wydatki | czynsz, jedzenie, transport |
| Oszczędności celowe | przewidywalny przyszły wydatek | wakacje, remont, samochód |
| Poduszka finansowa | nieprzewidziana sytuacja | utrata dochodu, awaria, pilny koszt |
Jeżeli wiadomo, że za sześć miesięcy trzeba zapłacić 1500 zł składki ubezpieczeniowej, nie jest to sytuacja awaryjna. Ten koszt powinien zostać wcześniej uwzględniony w budżecie.
Podobnie wygląda kwestia wakacji, prezentów świątecznych czy planowanej wymiany telefonu.
Fakt, że wydatek jest wysoki, nie oznacza jeszcze, że powinien być finansowany z poduszki.
Pierwszym etapem przed rozpoczęciem oszczędzania powinno być zatem uporządkowanie wpływów i kosztów. Pomocny będzie poradnik, jak zrobić budżet domowy krok po kroku.
Ile powinna wynosić poduszka finansowa?
Nie istnieje jedna kwota odpowiednia dla wszystkich gospodarstw domowych. Sensowniejsze jest liczenie rezerwy jako wielokrotności podstawowych miesięcznych kosztów.
Najpierw trzeba ustalić koszt funkcjonowania gospodarstwa w trybie awaryjnym:
mieszkanie + rachunki + żywność + transport + raty + leczenie + niezbędne ubezpieczenia + inne konieczne zobowiązania.
Dopiero tę wartość należy pomnożyć przez wybraną liczbę miesięcy.
Przykład:
- podstawowe wydatki miesięczne: 4500 zł;
- rezerwa na 3 miesiące: 13 500 zł;
- rezerwa na 6 miesięcy: 27 000 zł;
- rezerwa na 9 miesięcy: 40 500 zł.
Oficjalna Platforma Edukacji Finansowej również opiera swój kalkulator poduszki bezpieczeństwa na miesięcznych dochodach, kosztach stałych, kosztach zmiennych, wydatkach nieregularnych oraz liczbie miesięcy zabezpieczenia.
Komu może wystarczyć mniejsza rezerwa?
Relatywnie mniejszy bufor może być wystarczający dla gospodarstwa, w którym:
- są dwa stabilne źródła dochodów;
- utrata jednego wynagrodzenia nie zatrzyma całego budżetu;
- koszty stałe są niskie;
- nie ma wysokich rat;
- znalezienie nowej pracy w danej branży jest stosunkowo łatwe.
Kiedy warto celować wyżej?
Większa rezerwa finansowa jest uzasadniona między innymi wtedy, gdy:
- gospodarstwo utrzymuje się z jednej pensji;
- dochody są nieregularne;
- prowadzona jest działalność gospodarcza;
- występują wysokie koszty stałe;
- spłacany jest duży kredyt;
- utrzymywane są dzieci lub inne osoby;
- praca jest sezonowa;
- znalezienie podobnie płatnego zatrudnienia może wymagać kilku miesięcy.
Dlatego popularna zasada kilku miesięcy kosztów jest punktem odniesienia, a nie matematycznym obowiązkiem.
Jak zbudować poduszkę finansową krok po kroku?
Największym błędem jest założenie, że najpierw trzeba znaleźć dużą nadwyżkę, a dopiero potem rozpocząć oszczędzanie. W praktyce poduszkę można budować etapami.
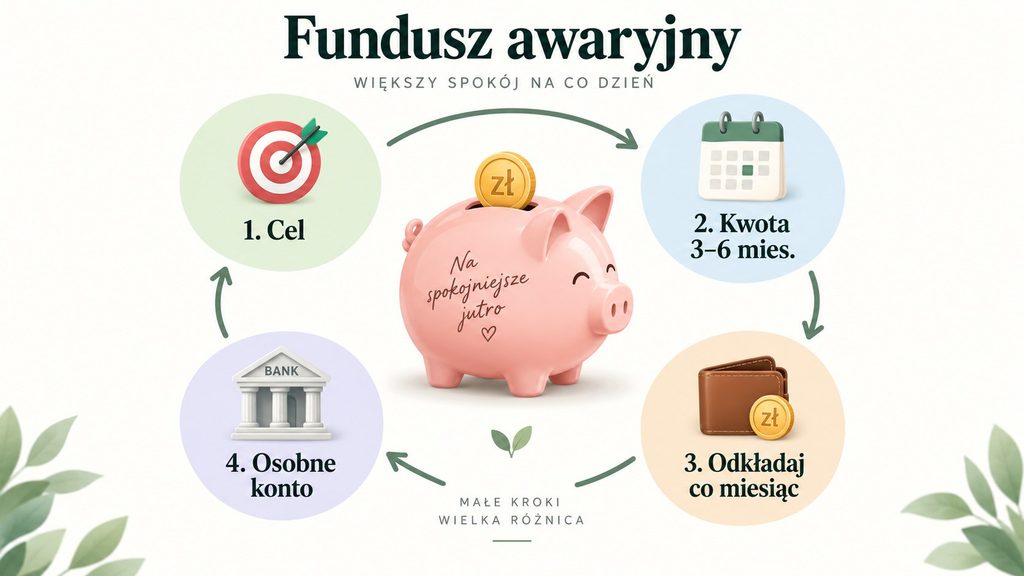
1. Policz minimalne miesięczne koszty
Przejrzyj historię rachunku z ostatnich trzech–sześciu miesięcy. Oddziel wydatki niezbędne od tych, które można szybko ograniczyć.
Jeśli miesięcznie wydajesz 7000 zł, ale w awaryjnym trybie jesteś w stanie funkcjonować za 4800 zł, właśnie druga kwota może być lepszą bazą do kalkulacji.
Dokładny audyt kosztów ułatwia również poradnik o tym, jak ograniczyć zbędne wydatki bez ciągłych wyrzeczeń.
2. Ustal pierwszy, niewielki cel
Osoba zaczynająca od zera nie musi od razu myśleć o 30 czy 40 tys. zł.
Można zastosować trzy etapy:
- pierwsze 1000–3000 zł na drobne sytuacje awaryjne;
- równowartość jednego miesiąca podstawowych kosztów;
- docelowo kilka miesięcy kosztów.
Takie podejście pozwala szybciej osiągnąć pierwszy widoczny rezultat.
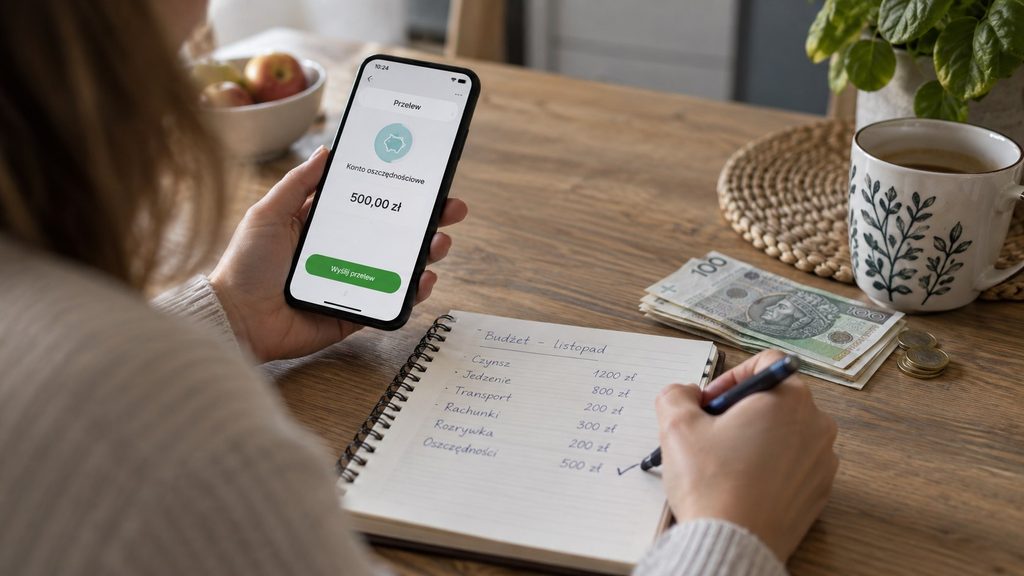
3. Automatyzuj oszczędzanie
Stałe zlecenie wykonujące przelew dzień po wpływie wynagrodzenia zmniejsza ryzyko, że oszczędności będą odkładane wyłącznie z tego, „co zostanie”.
Jeżeli odkładasz:
| Miesięcznie | Po 12 miesiącach* | Po 24 miesiącach* |
|---|---|---|
| 300 zł | 3600 zł | 7200 zł |
| 500 zł | 6000 zł | 12 000 zł |
| 800 zł | 9600 zł | 19 200 zł |
| 1200 zł | 14 400 zł | 28 800 zł |
*Bez uwzględnienia ewentualnych odsetek.
Regularność jest tu ważniejsza niż spektakularny początek. Więcej praktycznych metod opisujemy w materiale jak zacząć oszczędzać pieniądze.
4. Kieruj do poduszki nieregularne wpływy
Budowę funduszu można przyspieszyć, przeznaczając na niego część:
- premii;
- zwrotu podatku;
- dodatkowego wynagrodzenia;
- pieniędzy ze sprzedaży niepotrzebnych rzeczy;
- prezentów pieniężnych;
- nieplanowanej nadwyżki z danego miesiąca.
Nie oznacza to konieczności odkładania każdego dodatkowego złotego. Skuteczniejsza może być stała reguła, np. 50 proc. każdego ponadprogramowego wpływu.
Gdzie trzymać poduszkę finansową?
Dla funduszu awaryjnego najważniejsze są trzy cechy: bezpieczeństwo, płynność oraz łatwy dostęp do pieniędzy.
Poduszka nie powinna wymagać sprzedaży aktywów w niekorzystnym momencie.
Dlatego środki przeznaczone na nagłe wydatki zwykle nie powinny być traktowane tak samo jak długoterminowy portfel inwestycyjny. Jeśli pieniądze mogą być potrzebne jutro, duża zmienność ich wartości jest problemem.
Jednym z najprostszych rozwiązań jest oddzielny rachunek oszczędnościowy. Fizyczne oddzielenie pieniędzy od rachunku używanego codziennie dodatkowo utrudnia przypadkowe wydanie rezerwy.
W Polsce warto sprawdzić również zasady ochrony depozytów. Bankowy Fundusz Gwarancyjny informuje, że środki i należności deponenta są co do zasady gwarantowane do równowartości w złotych 100 000 euro. Limit dotyczy sumy środków danej osoby w konkretnym banku lub kasie, zgodnie z zasadami BFG.
„Środki i należności deponenta do wysokości równowartości w złotych 100 000 euro są gwarantowane w całości.” — Bankowy Fundusz Gwarancyjny.
BFG wyjaśnia również, że oddziały banków z siedzibą w innych państwach UE działające w Polsce są objęte systemem gwarancji kraju macierzystego, a nie polskim systemem BFG.
Czy najpierw budować poduszkę, czy spłacać długi?
To zależy od rodzaju zadłużenia.
Całkowite przeznaczenie wszystkich wolnych pieniędzy na spłatę długu i pozostawienie na koncie zera oznacza, że przy pierwszej awarii można ponownie potrzebować kredytu.
Z drugiej strony utrzymywanie dużych oszczędności przy bardzo drogim zadłużeniu konsumenckim może generować znaczne koszty odsetkowe.
Praktyczna kolejność może wyglądać następująco:
- zgromadzenie niewielkiej rezerwy awaryjnej;
- terminowa obsługa wszystkich zobowiązań;
- szybsza redukcja najdroższego długu;
- rozbudowa pełnej poduszki.
Przed wcześniejszą spłatą kredytu należy jednak sprawdzić warunki konkretnej umowy.
Kiedy można sięgnąć po poduszkę?
Dobre kryterium to trzy pytania:
- Czy wydatek jest naprawdę konieczny?
- Czy pojawił się nieoczekiwanie?
- Czy jego odłożenie może wywołać poważniejsze konsekwencje?
Awaria ogrzewania zimą spełnia te kryteria. Promocyjny telewizor — nie.
Do typowych powodów wykorzystania poduszki można zaliczyć:
- utratę głównego źródła dochodu;
- pilne wydatki zdrowotne;
- poważną awarię mieszkania;
- konieczną naprawę środka transportu;
- nagły wydatek rodzinny o podstawowym znaczeniu.
Natomiast zakup prezentów, urlop czy coroczne ubezpieczenie samochodu powinny być finansowane z osobnych środków, ponieważ można je przewidzieć.
Co zrobić po wykorzystaniu części oszczędności?
Użycie funduszu zgodnie z przeznaczeniem nie oznacza porażki. Właśnie po to został utworzony.
Po ustabilizowaniu sytuacji trzeba jednak rozpocząć jego odbudowę. Jeżeli z 24 000 zł pozostało 17 000 zł, brakujące 7000 zł staje się ponownie jednym z głównych celów oszczędnościowych.
Dobrze przy tym przeanalizować, czy zdarzenie rzeczywiście było niespodziewane. Jeśli ten sam „nagły” rachunek występuje co roku, w następnym budżecie powinien już otrzymać oddzielną kategorię.
Najczęstsze błędy przy budowaniu poduszki finansowej
Trzymanie wszystkich oszczędności na koncie bieżącym
Pieniądze mieszają się z budżetem na codzienne zakupy i łatwiej je wydać.
Ustalanie zbyt ambitnego pierwszego celu
Perspektywa zebrania 30 000 zł może zniechęcić osobę, która ma obecnie 500 zł oszczędności. Pierwszy etap powinien być osiągalny.
Inwestowanie całej poduszki w ryzykowne aktywa
Fundusz awaryjny ma być dostępny w momencie kryzysu. Konieczność sprzedaży inwestycji po dużym spadku ceny przeczy jego podstawowej funkcji.
Finansowanie z poduszki przewidywalnych wydatków
Święta, wakacje, przegląd samochodu czy szkolna wyprawka nie są zdarzeniami losowymi.
Brak aktualizacji celu
Jeśli miesięczne koszty gospodarstwa wzrosły z 4000 do 6000 zł, rezerwa ustalona kilka lat wcześniej może już nie odpowiadać rzeczywistym potrzebom. Dobrym momentem na kontrolę jest okresowy przegląd domowych finansów i budżetu.
Poduszka finansowa daje przede wszystkim czas
Największą wartością rezerwy nie jest sama liczba widoczna na koncie. Jest nią możliwość podjęcia decyzji bez presji natychmiastowego zdobywania pieniędzy.
Oszczędności na czarną godzinę mogą pozwolić spokojniej szukać nowej pracy, zapłacić za niezbędną naprawę bez kosztownej pożyczki albo przejść przez kilka słabszych miesięcy w działalności gospodarczej.
Nie trzeba czekać na idealny moment. Policz podstawowe miesięczne koszty, otwórz oddzielną pulę oszczędności i ustaw regularny przelew. Pierwszy cel może być niewielki — znaczenie ma rozpoczęcie budowy zabezpieczenia i konsekwentne zwiększanie go wraz ze zmianą sytuacji finansowej.
FAQ — najczęstsze pytania o poduszkę finansową
Ile powinna wynosić poduszka finansowa?
Kwotę najlepiej ustalać na podstawie podstawowych miesięcznych kosztów gospodarstwa i liczby miesięcy, przez które ma ono funkcjonować bez normalnego dochodu. Potrzeby osoby żyjącej samotnie mogą być inne niż rodziny utrzymującej się z jednej pensji.
Czy 10 000 zł poduszki finansowej wystarczy?
To zależy od wydatków. Przy podstawowych kosztach 3000 zł jest to ponad trzy miesiące zabezpieczenia. Przy kosztach 7000 zł — mniej niż półtora miesiąca.
Czy poduszka finansowa może być na lokacie?
Część środków może być przechowywana w rozwiązaniu pozwalającym zachować odpowiednią płynność. Trzeba jednak sprawdzić, czy pieniądze można szybko odzyskać oraz jakie konsekwencje powoduje wcześniejsze zakończenie lokaty.
Czy poduszkę finansową trzeba trzymać w gotówce?
Nie. Kluczowe jest, aby środki były bezpieczne i łatwo dostępne. Trzymanie dużych kwot fizycznej gotówki w domu wiąże się z własnymi ryzykami, między innymi kradzieżą lub zniszczeniem.
Czy warto budować poduszkę przy kredycie hipotecznym?
Tak. Kredyt tworzy stałe zobowiązanie, które pozostaje także w okresie przejściowego spadku dochodów. UOKiK wskazywał poduszkę finansową jako jeden ze sposobów zabezpieczenia się na wypadek nieoczekiwanych okoliczności.
Kiedy zacząć inwestować zamiast zwiększać poduszkę?
Nie istnieje uniwersalna granica. Najpierw trzeba ocenić stabilność dochodów, poziom kosztów, zadłużenie i wielkość dostępnej rezerwy. Pieniądze potrzebne w sytuacji awaryjnej mają inny cel niż kapitał inwestowany długoterminowo.
Na stronie Kryształowy Płomyk znajdziesz więcej wartościowych treści, inspiracji i praktycznych wskazówek na co dzień. Rekomendujemy także lekturę artykułu: Chłód i deszcz zniechęcają do ruchu? Jak ćwiczyć jesienią i nie stracić regularności
 Praktyczne porady dla domu i ogrodu, wskazówki finansowe, rozwój osobisty, relacje, zdrowie, technologie oraz aktywność fizyczna. Aktualności z Krakowa i Małopolski, codzienne inspiracje i sprawdzone rozwiązania dla lepszego życia.